Lo más importante
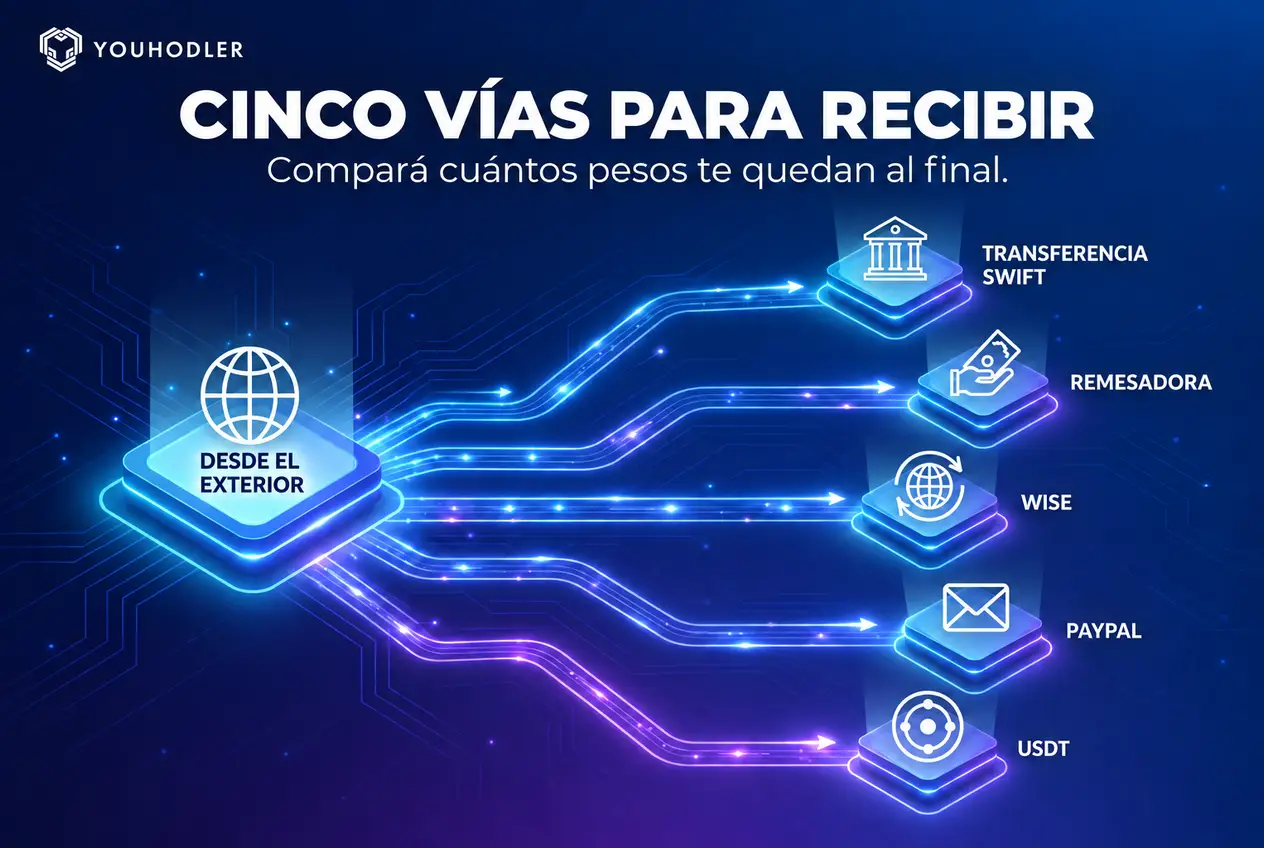
- Si alguien te manda plata desde afuera, hay cinco caminos habituales para que te llegue: transferencia SWIFT a tu banco, Western Union, Wise, PayPal o USDT a tu billetera y después pesos a tu CVU.
- La vía no la elegís solo vos: depende de cómo puede mandar la plata quien te la envía. Acordalo antes.
- En cada camino se pierde plata en lugares distintos: comisión de envío, comisión de recepción, bancos intermediarios y, sobre todo, el tipo de cambio al pasar a pesos.
- La única comparación que sirve es cuántos pesos te quedan al final, con tu monto real.
- Para una transferencia SWIFT, los datos que pasás (nombre, cuenta y código SWIFT) los da tu banco. Un dato mal cargado puede demorar la plata días o semanas.
Esta guía es para vos, que vivís en Argentina y vas a recibir dinero. Si cobrás por trabajo a través de una plataforma (Deel, Upwork, Fiverr y otras), mirá también cómo cobrar en dólares desde Argentina, plataforma por plataforma.
Antes de elegir: tres preguntas
- ¿Cómo puede enviarte la plata la otra persona? Desde su banco, por una app de remesas, por PayPal, por Wise o en cripto. Eso define las opciones reales.
- ¿En qué querés terminar? En dólares en tu cuenta, en pesos para gastar o en dólares digitales para usar más adelante.
- ¿Con qué frecuencia? Para un envío único conviene la vía más simple. Si te van a mandar plata todos los meses, vale la pena comparar con números.
1. Transferencia SWIFT a tu cuenta bancaria
Es la transferencia internacional clásica: el banco de quien te envía la plata la manda a tu cuenta en un banco argentino, por la red SWIFT.
Qué datos le pasás a quien te envía:
- tu nombre completo, exactamente como figura en tu cuenta;
- el número de cuenta (en muchos casos, tu cuenta en dólares);
- el nombre y la dirección de tu banco;
- el código SWIFT (BIC) de tu banco, y el banco intermediario si tu banco lo indica.
Pedile estos datos a tu banco o buscalos en tu home banking, en la sección de transferencias del exterior. Cada banco tiene su código y sus instrucciones.
Dónde se pierde plata. Suele haber comisión del banco que envía, de los bancos intermediarios que pasan la transferencia y de tu banco al recibirla. Si después pasás los dólares a pesos, se suma el tipo de cambio que te aplique el banco. Pedile a tu banco su tarifario de transferencias recibidas del exterior.
Qué más tener en cuenta. Tu banco puede pedirte que expliques el origen de la plata y te va a pedir que declares el concepto. Las reglas de cambio las fija el BCRA en su texto ordenado de Exterior y Cambios, y cambian seguido: tu banco te dice qué te exige hoy.
2. Western Union
Es una red de remesas: quien te envía la plata la manda desde su país y vos la recibís en Argentina según las opciones que Western Union ofrezca para ese envío. Te piden tu identificación y el número de control del envío (MTCN).
Lo importante es mirar dos cosas: la comisión que paga quien envía y el tipo de cambio que se aplica, si recibís en pesos. Lo comparamos en detalle en Western Union o cripto para recibir dinero del exterior.
3. Wise
Wise es una cuenta en varias monedas. Si tenés cuenta en Wise, podés recibir saldo y después enviarte pesos a una cuenta bancaria argentina con CBU. Qué funciones te habilita depende de tu residencia y tu verificación. El paso a paso, los datos que pide y sus límites están en la guía Wise en Argentina: cómo recibir y retirar.
4. PayPal
Si quien te paga usa PayPal, la plata llega a tu saldo de PayPal. El problema aparece al sacarla: pasar ese saldo a pesos en Argentina tiene sus propios pasos y costos. Lo explicamos en cómo retirar dinero de PayPal en Argentina.
Si cobrás por Payoneer, tenés la guía Payoneer en Argentina: cómo cobrar y retirar.
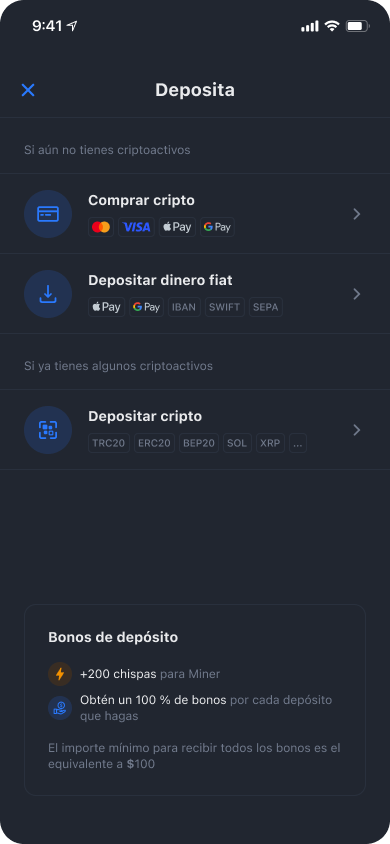
5. USDT a tu billetera, y después pesos a tu CVU
Si quien te envía la plata puede mandarte una stablecoin como USDT, el recorrido es este:
- Le pasás tu dirección de depósito y la red (por ejemplo, TRC-20), copiadas desde tu app.
- Recibís los USDT en tu billetera. En redes como TRON suele tardar minutos, según la red.
- Decidís cuándo pasar a pesos. Podés mantenerlos en dólares digitales o convertirlos cuando los necesites.
- Retirás los pesos a tu CVU o CBU.
En YouHodler, depositar cripto no tiene comisión y depositar o retirar pesos por CVU o CBU tampoco, según el Cuadro de Comisiones; la comisión de red la cobra la blockchain. Pasar de USDT a pesos sí tiene un costo: el precio final, con el costo de conversión incluido, se muestra antes de confirmar. YouHodler SA, S.E.E. figura en el registro de PSAV de la CNV bajo el N.º 65; ese registro no implica que la CNV haya examinado o aprobado los productos, y no cubre el riesgo de precio ni el de contraparte. Para entender la parte en pesos, mirá qué es el CVU.
Como los PSAV aplican la regla de viaje (Resolución UIF 49/2024, art. 37), al recibir cripto te pueden pedir datos de quien te la envía.
Lo que tenés que cuidar: una transferencia en cripto no se revierte. Verificá la dirección y la red antes de pasarlas, y hacé un envío de prueba chico si es la primera vez.
Comparación rápida
| SWIFT a tu banco | Western Union | Wise | PayPal | USDT → pesos en tu CVU | |
|---|---|---|---|---|---|
| Qué necesita quien envía | Cuenta en un banco | Envío por Western Union | Cuenta en Wise | Cuenta en PayPal | Dólares digitales y una billetera |
| Qué necesitás vos | Cuenta bancaria y código SWIFT | Identificación y número de envío | Cuenta en Wise | Cuenta en PayPal | Billetera o cuenta en un PSAV |
| Dónde se pierde plata | Comisiones de bancos y tipo de cambio | Comisión y tipo de cambio | Comisión y conversión | Retiro y conversión | Comisión de red y conversión |
| Cuánto tarda | Días hábiles, según los bancos | Según el envío | Según Wise | Según el retiro | Minutos, según la red |
Los costos de terceros cambian seguido. Para ver cuánto te llega con un monto concreto, mirá cuántos pesos te llegan por 1000 USD con PayPal, Wise y Payoneer.
Cómo no perder plata en el camino
- Pasá los datos correctos. Copialos desde tu banco o tu app, no de una captura vieja.
- Mirá el tipo de cambio, no solo la comisión. Una comisión baja con un mal tipo de cambio sale más cara.
- Desconfiá de intermediarios que te ofrecen "cambiar" la plata por fuera. Si alguien te pide que le mandes primero o que le pases claves, es una estafa. Te puede servir la guía sobre estafas P2P en Argentina.
¿Y los impuestos?
No es lo mismo recibir una ayuda familiar que cobrar por un servicio que prestaste. Consultá con tu contador según tu caso.
Si cobrás por servicios prestados al exterior, además de lo impositivo existe la obligación cambiaria de ingresar esos cobros al país (Decreto 609/2019, art. 1). En septiembre de 2025, la Comunicación «A» 8330 del BCRA eliminó el tope de USD 36.000 anuales para exportadores de servicios y sacó la obligación de liquidar esas divisas a pesos; sigue vigente la de ingresarlas al país en el plazo previsto. Cómo se cumple si te pagan en cripto lo tiene que ver tu contador. Si cobrás por trabajo, el punto de partida es la factura E por exportación de servicios.
Seguí leyendo
- Cómo cobrar en dólares desde Argentina, plataforma por plataforma.
- Western Union o cripto para recibir dinero del exterior.
- Wise en Argentina: cómo recibir y retirar.
Esta guía es informativa y no constituye asesoría financiera, legal ni impositiva. Las condiciones de cada plataforma cambian: revisá las vigentes antes de operar.